AI業績はまだ強い。でも金利5%超が重すぎる。そこへ米雇用悪化が出てきて、FRBが本当に追加利上げできるのか怪しくなってきた。
S&P500も上がったり下がったりはしてるけど、ほぼ横ばいだしね、というのが私の印象です。終値では、8月4日の7,736.52に対して10月2日は7,722.72でした。
業績はいい。なのに株価は重い。
調べて行き着いたのは、企業の稼ぐ力と、その利益に市場がつける値札は別物だ、ということ。値札を左右する金利は、銀行株や輸出株にもつながっています。ただし、業種だけで勝ち負けが決まるわけではありません。
※2026年10月4日までに確認できた公表資料をもとにしています。
もし記事が少しでも参考になったら、応援クリックしていただけるとうれしいです。
AIの成長が続いても、株価には別のハードルがある
AI半導体のNVIDIAは、8月26日、2027会計年度第2四半期の決算を発表し、売上高は前年同期比106%増でした。AI投資は業績にしっかり出ています。
それでも、好決算だけで株価が上がるとは限りません。株価には「これからもっと稼ぐだろう」という期待が先に織り込まれるからです。上方修正なのに下がる、トヨタの上方修正で売られた話のあの感じ。
そこへ高金利が重なります。金利が高いと、投資家は債券と比べて株により高い見返りを求めがちです。将来の利益を今の価値に直すときも、金利が高いほど小さくなります。業績がいい=株価が上がる、じゃないんですよね。成長への期待が大きい企業ほど、この影響を受けやすくなります。
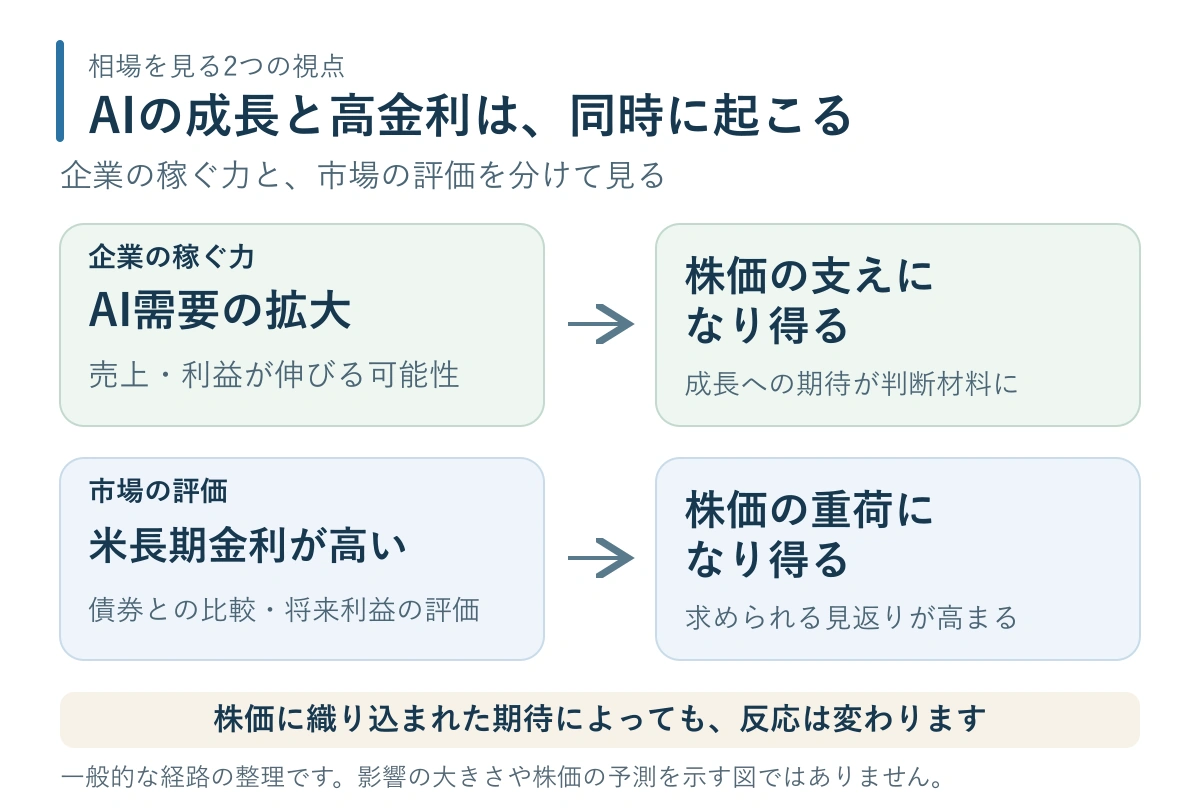
図:業績と金利が株価に届く一般的な経路。影響の大きさや株価予測を示すものではありません。
「米金利5%超」は政策金利と分けて見る
ここでいう5%超は、米国の長期金利の代表である10年国債の利回りです。FRB(米国の中央銀行)が10月2日に公表した統計では、10月1日の値は5.24%でした。チャートでこの数字を見ると、やっぱり重いなと感じてる。
政策金利のほうは、9月16日のFOMC(米国の金融政策会合)で0.25%引き上げられ、誘導目標は3.75~4.00%になりました。政策金利は中央銀行が決める短期金利の目安で、長期金利は市場で動くもの。仕組みは利上げの仕組みの記事で。
FRBが追加利上げを見送っても、長期金利がすぐ下がるとは限りません。「AI需要は強い」と「株価の評価には逆風」は、同時に成り立つんです。
雇用の弱さは、株式市場に二つの意味を持つ
10月2日公表の米雇用統計では、9月の非農業部門の雇用者数が前月比2万9,000人増。7月と8月の数字も合計6万人下方修正され、7月は1万人減になりました。失業率は4.2%で、米労働統計局は雇用者数も失業率もほとんど変化しなかったとしています。急崩壊とまでは言えません。
雇用が弱まれば消費や賃金の伸びも鈍り、物価の押し上げ圧力が弱まる可能性があります。そうなるとFRBは追加利上げを選びにくい。冒頭の「怪しくなってきた」は、ここから来ています。
ただ、9月のFOMC参加者見通しでは、18人中16人が、年末の政策金利として今より1回以上高い水準を適切と見ていました。利上げの話が終わったとまでは思っていません。ここはまだ迷ってる。
雇用の弱さが続けば、モノやサービスも売れにくくなります。利上げへの警戒が和らぐのは株価の支えでも、利益が減るのは重荷。これが二つの意味です。
日本の利上げが銀行に追い風になり得る理由
日本銀行は9月18日、政策金利を1.0%程度から1.25%程度に引き上げると決めました。経済・物価・金融情勢に応じて、引き続き政策金利を引き上げていく考えも示しています。
銀行は、貸出しの利息と預金の利息の差などで稼いでいて、貸出金利の上がり方が預金金利を上回れば、この差の「利ざや」が広がります。日銀の金融システムレポート(2026年4月号)も、金利上昇で貸出の利ざやが改善し、収益の改善につながっている姿を示しています。
とはいえ、銀行なら何でも追い風、とはいかないんですよね。同じレポートは、利ざやの水準が前回の金利上昇局面よりかなり薄いことや、債券の評価損の拡大にも触れています。金融業を一括りにせず、銀行ごとの利ざやと損失を見たいところです。6月利上げ時の銀行株の整理もあわせてどうぞ。
輸出株は、円高が利益に届く経路を確認する
米国の追加利上げ観測が後退し、日本の金利が上がると、日米の金利差が縮むとの見方から円が買われやすくなる可能性があります。ただし、米長期金利が高止まりすれば、この流れは弱まることもあります。為替の話は8月の為替介入の記事にも。
円高は、海外の利益を円に直すときに効きます。仮の例ですが、同じ100万ドルでも、1ドル150円なら1億5,000万円、140円なら1億4,000万円。売れた量は同じなのに。
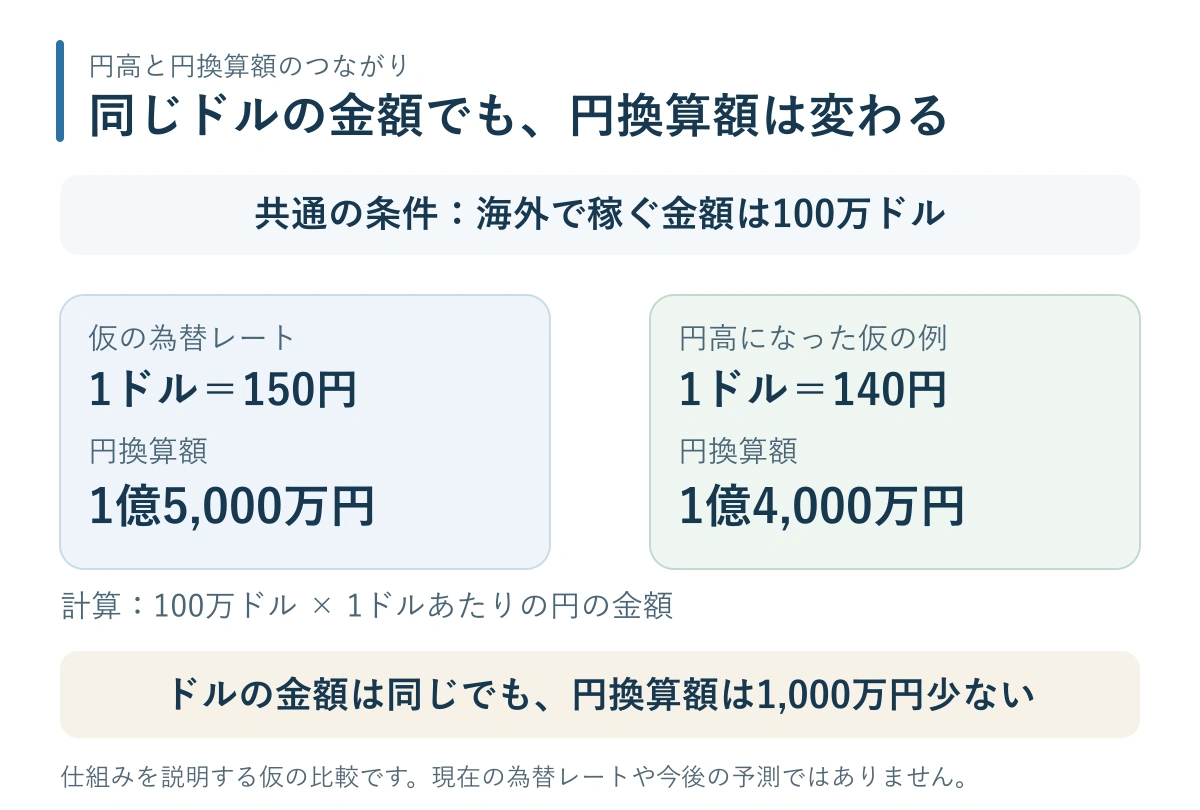
図:ドルの金額を同じにした仮の比較。現在の為替レートや今後の予測を示すものではありません。
海外生産や為替変動に備える契約、輸入材料の値下がりで影響が和らぐ企業もあります。輸出株なら、会社が業績予想で使う「想定為替レート」が判断材料になります。日銀短観(2026年9月調査)の想定為替レート1ドル153.79円は、輸出企業(大企業・製造業)全体の2026年度の事業計画の前提です。個々の会社の想定は、各社の決算資料で確かめる必要があります。
ニュースを「利益への道筋」で読む
AI関連なら成長と株価に織り込まれた期待、銀行なら利ざやと損失、輸出企業なら円換算の影響。この道筋で見ると、同じ利上げでも企業ごとに反応が違う理由が見えてきました。
業績は強い。でも金利は重いし、FRBの次の一手も読みにくい。なので今の私は、積立はそのまま、個別株は様子見してる。考え方はS&P500の積立と個別株の話に書いています。
金利のニュースは、どの道筋の話かを考えてから見る。それくらいでいいかな、と思っています。
この記事は、公開情報をもとにした一般的な情報提供を目的としています。特定の金融商品の購入・売却を勧めるものではありません。投資判断は読者自身の責任で行ってください。
コメント