「日銀が利上げを決めました」
ニュースでこの言葉を聞くたびに、なんとなく分かったつもりでいました。でも「で、何の金利が上がったの?」と聞かれると……答えられない。正直、説明できなかったんです。
2026年9月18日、日銀は政策金利を1.0%程度から1.25%程度へ引き上げることを決めました。預金金利が上がる、住宅ローンが心配、株はどうなる。いろんな話が一気に流れてきます。
ただ、その手前の「そもそも利上げって何をしているのか」が、自分の中でふわっとしたままでした。なので今回は、日銀の資料を読みながら仕組みのところから整理してみます。半分は自分のためのメモです。
もし記事が少しでも参考になったら、応援クリックしていただけるとうれしいです。
結論:利上げとは、日銀が「銀行どうしの一晩の貸し借りの金利」の目標を引き上げること
先に結論から。
利上げとは、中央銀行が政策金利を引き上げることです。三菱UFJ銀行のコラムでも、日本経済新聞の用語解説でも、同じように説明されています。
ただ、ここで止まると私はモヤモヤしたままでした。じゃあ「政策金利」って、具体的に何の金利なのか。
日本の政策金利は「無担保コールレート(オーバーナイト物)」です。日銀の「教えて!にちぎん」では、コール市場で担保なしにお金を貸し借りするうち「約定日に資金の受払を行い、翌営業日を返済期日とするものにかかる金利」と説明されています。
かみ砕くと、銀行どうしが担保なしで、今日借りて次の営業日に返す。そんなごく短いお金の貸し借りの金利です。日銀は2024年3月以降、この金利を政策金利として「このくらいで推移するように」という誘導目標を決めています。
9月18日の決定で、その目標が1.0%程度から1.25%程度になりました。政策委員の賛否は賛成7反対2で、9月24日からすでに適用されています。NHKの報道では6月以来3か月ぶりの利上げで、日本経済新聞によると31年ぶりの高さだそうです。
2024年3月のマイナス金利解除で0〜0.1%程度になり、2024年7月に0.25%程度へ。そこからは0.25%ずつ階段のように上がってきた流れですね。
ただ、この1.25%程度が私たちの預金やローンに届くのは、もう少し先の話。そこは後半で整理します。
日銀は金利を「命令」しない。預けると1.25%、借りると1.5%という仕組み
「日銀が金利を上げる」と聞くと、日銀が銀行に「明日から1.25%にしなさい」と指示している絵を思い浮かべませんか。
実はそういう命令ではないんです。何の金利かすら説明できなかった身としては、ここがいちばん知りたかったところでした。
決めるのは年8回の金融政策決定会合
金利の目標を決めるのは、日銀の金融政策決定会合です。開催は年8回。9月の会合には総裁・副総裁・審議委員の9人が出席して、多数決で決めています。
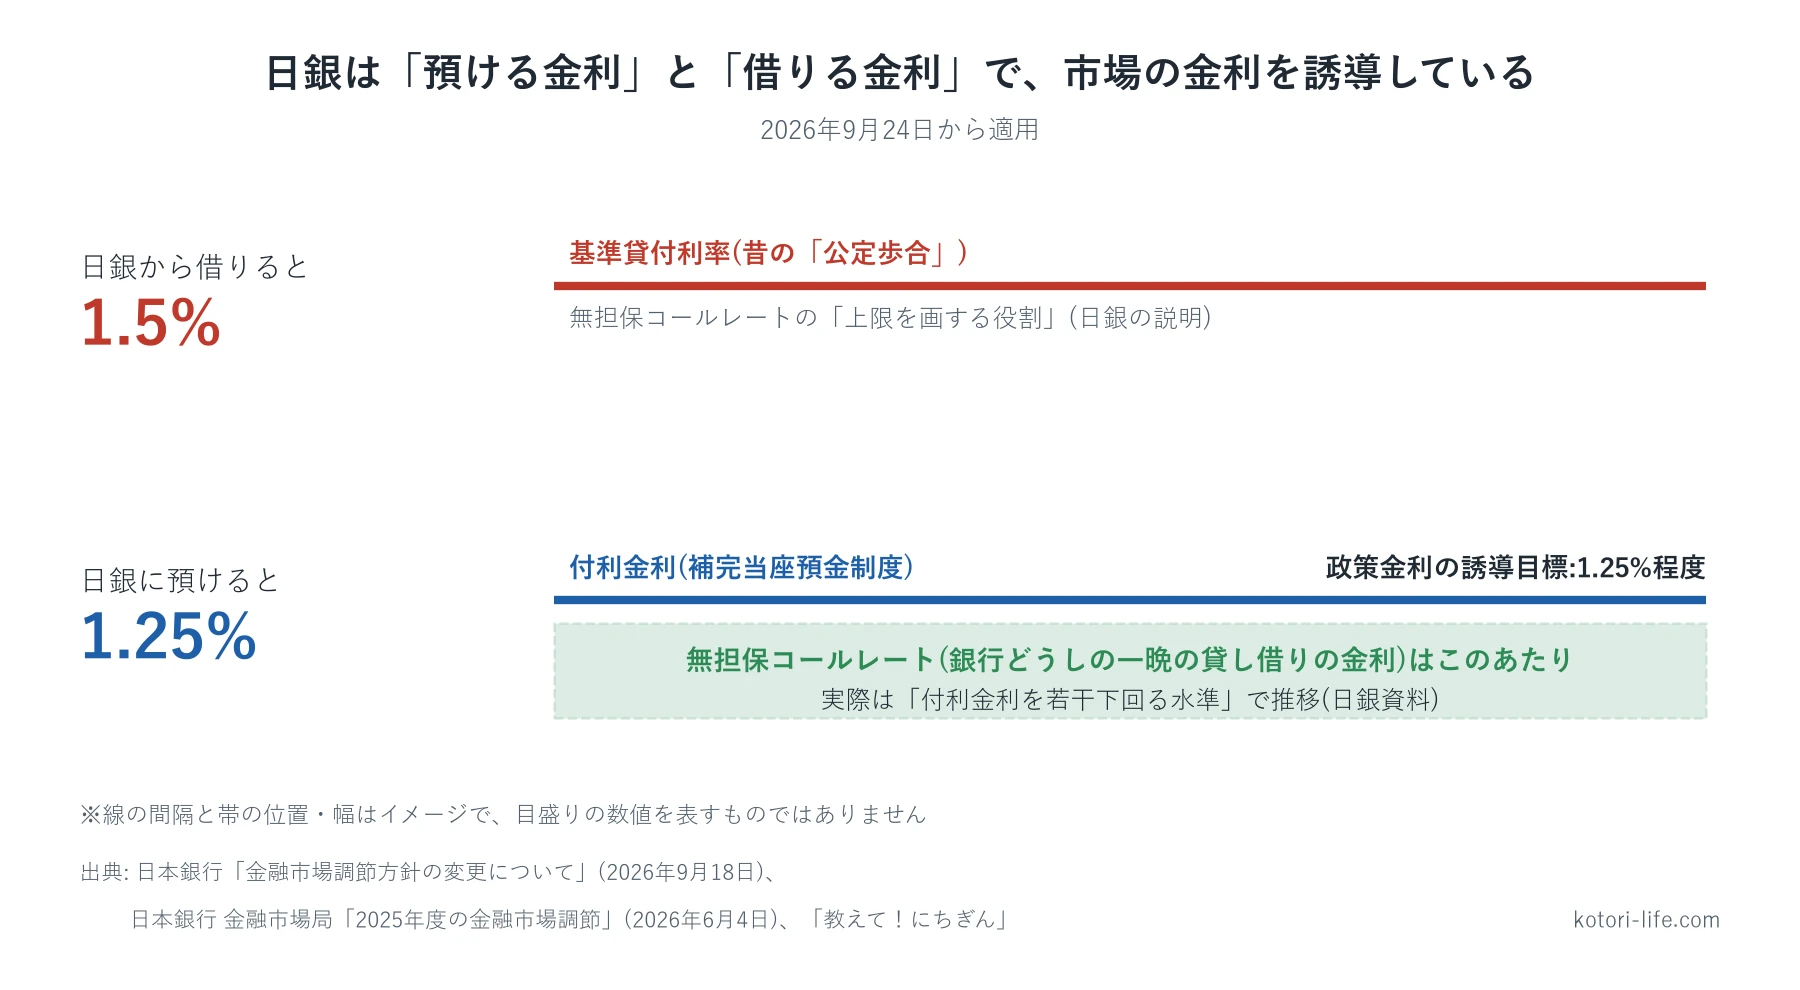
銀行が日銀に預けたお金には1.25%の利息がつく
銀行は日銀に「日銀当座預金」という口座を持っています。このうち「超過準備」と呼ばれる部分に利息をつけるのが「補完当座預金制度」。9月18日の決定で、この利息の率(付利金利)は1.25%になりました。
ここからは私なりのかみ砕きです。
日銀に預けておけば1.25%もらえるなら、銀行はそれよりずっと低い金利で、わざわざほかへ貸したくはない。だから市場の金利は1.25%のすぐ近くに集まってくる。ざっくり言えば、こういうことです。
ただ、ぴったり1.25%に張りついているわけでもありません。日銀金融市場局の「2025年度の金融市場調節」(2026年6月4日公表)には、無担保コールレートは「付利金利を若干下回る水準で極めて安定的に推移した」と書かれています。近くに集まるけど、少し下。ここは誤解しやすいところだと思う。
日銀側の貸付金利は1.5%。昔の「公定歩合」の今の姿
逆に、銀行が日銀からお金を借りるときの金利もあります。補完貸付制度の「基準貸付利率」で、9月18日の決定で1.5%になりました。
これ、昔でいう「公定歩合」です。昔は公定歩合という言葉がニュースでよく使われていたので、今の政策金利と混同しやすいんですよね。日銀の説明では、今の基準貸付利率は「無担保コールレート(オーバーナイト物)の上限を画する役割を担う」ものとされています。
預ければ1.25%、借りれば1.5%。こうした付利金利や基準貸付利率の仕組みに加えて、日銀は日々の公開市場操作(オペレーション)でお金の供給や吸収もしながら、市場の金利を目標のあたりに誘導しています。
命令するのではなく、銀行が「そうしたほうが得」になる条件をつくっている。私はそう理解しました。
物価はまだ2%未満。それでも利上げした理由
そもそも日銀は何のために金利を動かすのか。
日銀法は、日銀の目的を「物価の安定を図ることを通じて国民経済の健全な発展に資する」としています。そして日銀は2013年1月に、消費者物価の前年比上昇率2%を「物価安定の目標」に定めました。
金利を上げると、企業や個人は「資金を借りにくくなり、経済活動が抑制されて、景気の過熱が抑えられる」。あわせて物価には押し下げ圧力が働く。これが日銀の説明です。
肝心の今の物価は、どのくらいなのか。総務省が9月18日に公表した2026年8月の全国消費者物価指数では、生鮮食品を除く総合が前年同月比1.7%。2025年平均の3.1%と比べると、足元の数字は低くなっています。
2%に届いていないのに、なぜ上げるの? と思いませんか。
9月18日の公表文を読むと、日銀が挙げている理由はおおむねこの3つでした。
- 物価の「基調的な上昇率」が2%に近づいている(中長期の予想物価上昇率も上がってきている)
- その基調的な上昇率が、2%を超えて上振れていくリスクがある
- 実質金利はまだ低く、利上げ後も「緩和的な金融環境は維持される」
3つ目がちょっと面白くて、日銀は今回の利上げを「金融緩和の度合いを調整」と表現しています。ブレーキを踏んだというより、踏んでいたアクセルを少しゆるめた。私にはそんな言い方に読めました。
直近の月の数字そのものより、物価の「基調」と「この先どうなりそうか」を見て動いている。私はそう受け止めてます。
とはいえ、全員が賛成したわけではありません。反対した浅田委員は「足もとの消費者物価(除く生鮮食品)の上昇率が2%を下回るなか、経済の状況も必ずしも強いとはいえない」、佐藤委員は「このタイミングでの利上げは適切ではない」としています。中の人でも意見が割れるくらい、微妙な判断なんですよね。
物価が上がっていく中で現金をどう持つかは、こちらの記事でも考えました。
物価高で本当に怖いのは値上げじゃない。現金だけ持つリスクと、これからの資産防衛
日銀が今、目標を置くのは「短期」の金利。長期金利は市場で動く
「住宅ローンの固定金利も、日銀が決めているの?」
ここも混ざりやすいところです。日銀が目標を決めているのは、さっきの銀行どうしのごく短い貸し借りの金利、つまり短期金利。長期金利は日銀の用語解説で「資金の貸し借りの期間が1年超の金利」とされていて、代表的な指標は10年物国債の利回りです。
日銀は2024年3月に、長期金利まで含めて操作していたイールドカーブ・コントロール(長短金利操作)をやめて、「短期金利の操作を主たる政策手段」にしました。今は長期金利に目標を置いていません。
目標がないなら、長期金利は何で動いているのか。日銀の「2025年度の金融市場調節」は、長期金利が上がった理由として、政策金利の引き上げに加えて「市場参加者の間で先々の政策金利に対する見方が引き上がったこと」などを挙げています。今の政策金利だけじゃなく、「この先どこまで上がりそうか」という見方でも動くわけです。
財務省の国債金利情報で2026年9月24日時点の利回りを見ると、1年物が1.627%、10年物が3.073%、30年物が4.115%。この3つを比べると、期間が長いほど高くなっています。
政策金利の1.25%程度と、10年物の3.073%。同じ「金利」でも、けっこう差があります。ニュースで「金利上昇」と聞いたら、どの期間の金利の話なのかを一度確かめたほうが混乱しにくいと思う。
預金や住宅ローンに届くのは「これから」。利上げには時間差がある
9月24日から、政策金利は1.25%程度になりました。でも3メガバンクの普通預金金利は、まだ変わっていません。
ニュースの日と、自分の口座に反映される日は違うんです。ここを知っておくと、ニュースの日に慌てずに済みそうです。
流れを日付で追うと、こうなります。
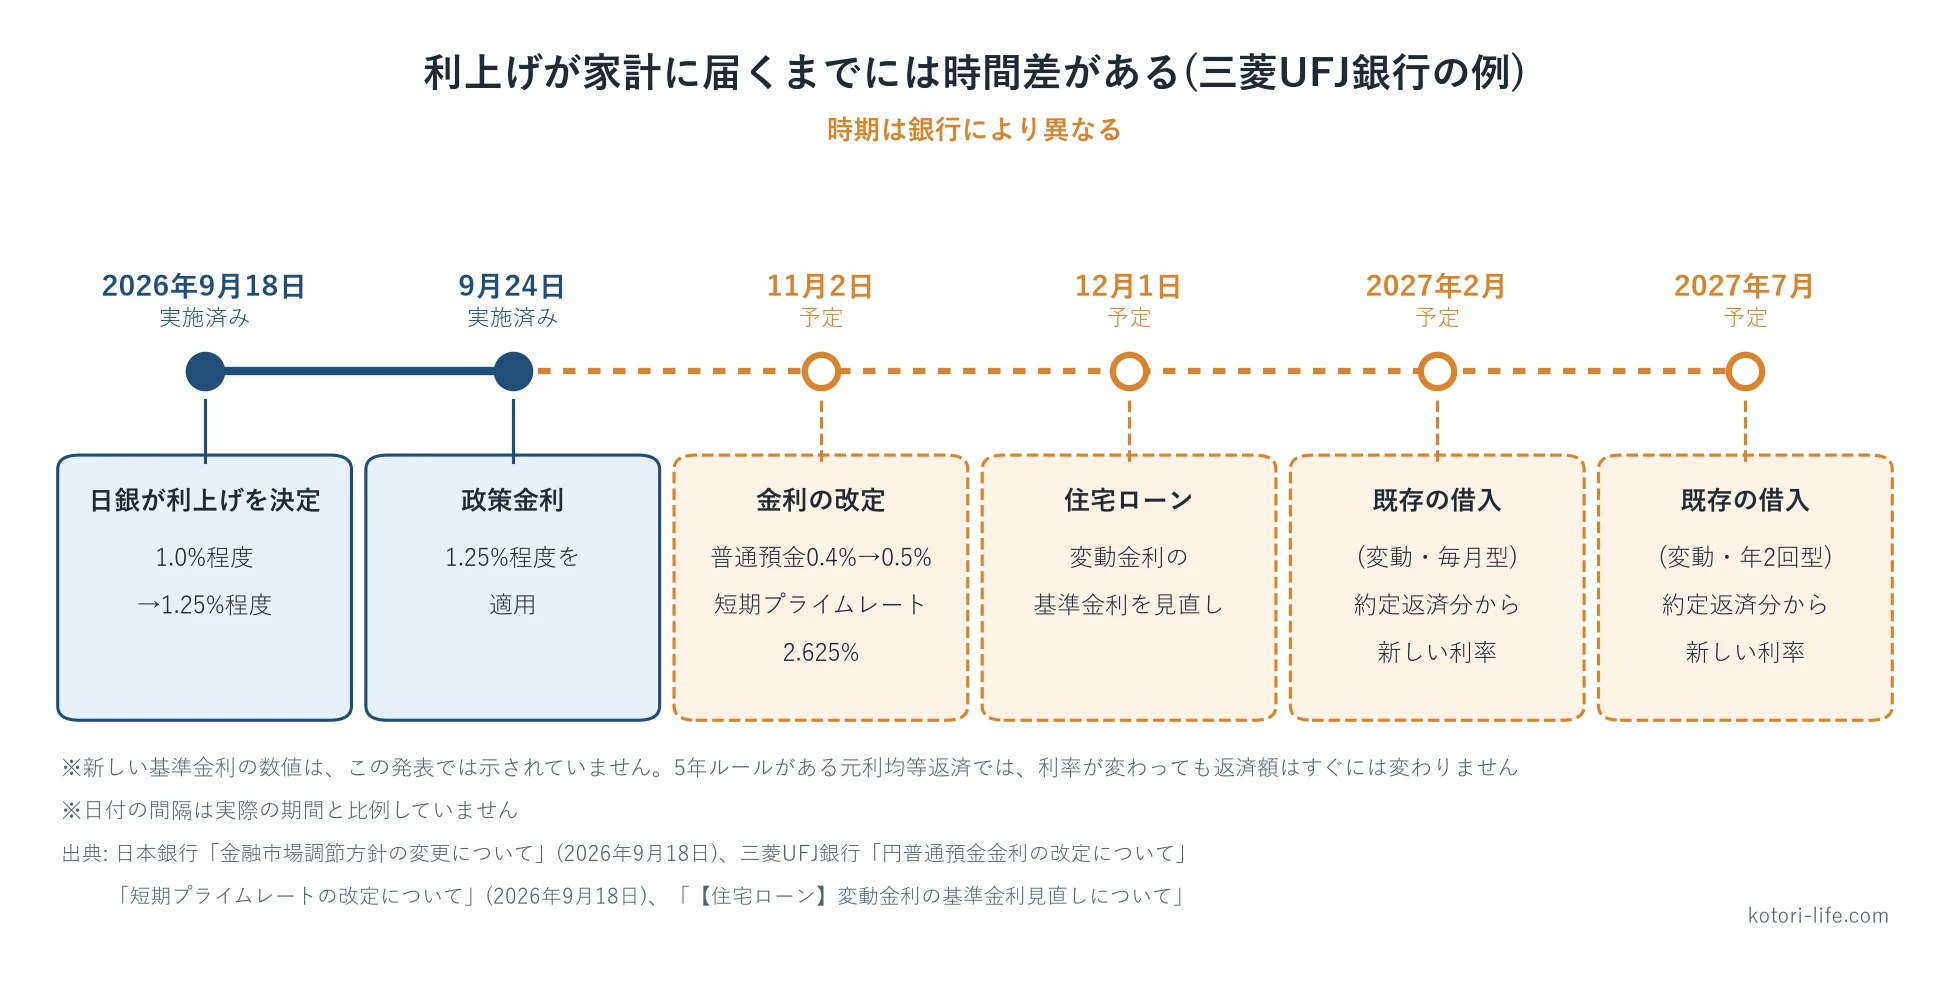
9月18日に決定、9月24日から政策金利1.25%程度が適用。ここまでは済んだ話です。
11月2日からは、メガバンク(三菱UFJ・三井住友・みずほ)の普通預金金利が0.4%から0.5%になる予定です。日本経済新聞によると34年ぶりの水準とのこと。同じ11月2日から、三菱UFJ銀行の短期プライムレートが0.25%上がって2.625%になると発表されています。短期プライムレートは、銀行が優良企業向けの短期の貸出に使う最優遇金利のこと。主要行の最頻値は、2026年8月3日から2.375%です。
住宅ローンはさらに後です。三菱UFJ銀行は12月1日から住宅ローン変動金利の基準金利を見直すと発表していて、すでに借りている人の新しい利率は、変動金利の毎月型なら2027年2月の約定返済分から、年2回型なら2027年7月の約定返済分から反映される予定です(『ご返済のお知らせ』の発行はそれぞれ2027年1月上旬頃・5月上旬頃)。新しい基準金利の数字は、この発表では示されていません。
これは三菱UFJ銀行の例で、時期は銀行によって違います。
預金の変化を数字で見ると、100万円を普通預金に1年置いた場合の税引前の単純計算で、0.001%なら10円、0.5%なら5,000円です。0.001%は、マイナス金利解除前の三菱UFJ銀行の普通預金金利。桁が変わると、やっぱり印象は違いますね。
住宅ローンには、変動金利・元利均等返済の場合に返済額の急な増加を抑える、5年ルール・125%ルールという仕組みを設けている商品もあります。ただ、すべての銀行にあるわけではなく、ルールのない銀行もあります。PayPay銀行のFAQも、これらのルールは「総返済額を減らしたり金利上昇分の支払いを少なくするものではありません」と説明しています。
自分の口座なら銀行の「金利改定のお知らせ」の適用日、住宅ローンなら契約がどの型でルールがあるか。確認できるのは、このあたりかなと思ってる。
株については、一般に企業の借入コストの上昇や、将来の利益を今の価値に直すときの割引率の上昇、預金や債券へお金が移りやすくなることなどを通じて影響するとされます。銀行は利ざやが広がって恩恵を受けやすいとも言われますね。ここは以前の記事で詳しく書いたので、そちらに譲ります。
日銀利上げで資産運用はどう変わる?初心者向けに預金・債券・株への影響を解説
日銀6月利上げで銀行株はどう動く?メガバンク・地銀・保険株の注目ポイントを解説
「利上げしたのに円高にならないのはなぜ?」が気になる方は、こちらもどうぞ。
まとめ:利上げは「銀行どうしの金利の目標」を上げること。家計に届くまでは少し時間がある
利上げとは、日銀が政策金利、つまり無担保コールレート(オーバーナイト物)の誘導目標を引き上げること。今回は1.25%程度になりました。
日銀は銀行に命令しているわけではなく、預ければ1.25%、借りれば1.5%という条件をつくって、市場の金利を目標のあたりに集めています。長期金利は日銀が直接決めているわけではなく、市場の「この先」の見方でも動く。物価が2%に届いていなくても、日銀は「基調」と「この先」を見て判断した、というのが今回の公表文の中身でした。
そして、預金や貸出金利への反映は11月以降の予定です。住宅ローンでは、実際の返済に反映されるのがさらに先になる例もあります。
何の金利かも説明できなかったところから始めて、やっと「政策金利=銀行どうしのごく短い貸し借りの金利の目標」というところまでは言葉にできるようになりました。次の金融政策決定会合は10月29日〜30日です。日銀は公表文で「経済・物価・金融情勢に応じて、引き続き政策金利を引き上げ、金融緩和の度合いを調整していくことになると考えている」と書いていますが、次に何が決まるかは分かりません。
次にまた利上げのニュースを見たら、何の金利が、いつ自分に届くのか。そこを落ち着いて確かめられたらいいな、くらいに思っています。
参考
- 日本銀行「金融市場調節方針の変更について」(2026年9月18日) https://www.boj.or.jp/mopo/mpmdeci/mpr_2026/k260918a.pdf
- 日本銀行「教えて!にちぎん」無担保コールレート(オーバーナイト物) https://www.boj.or.jp/about/education/oshiete/seisaku/b32.htm
- 日本銀行「教えて!にちぎん」金融市場調節方針の変遷 https://www.boj.or.jp/about/education/oshiete/seisaku/b42.htm
- 日本銀行「教えて!にちぎん」金融政策決定会合とは何ですか? https://www.boj.or.jp/about/education/oshiete/seisaku/b20.htm
- 日本銀行「教えて!にちぎん」補完当座預金制度とは何ですか? https://www.boj.or.jp/about/education/oshiete/seisaku/b37.htm
- 日本銀行「教えて!にちぎん」以前の「公定歩合」は、現在、どのように位置づけられていますか? https://www.boj.or.jp/about/education/oshiete/seisaku/b38.htm
- 日本銀行「教えて!にちぎん」金融政策とは何ですか? https://www.boj.or.jp/about/education/oshiete/seisaku/b26.htm
- 日本銀行「教えて!にちぎん」金融政策は景気や物価にどのように影響を及ぼすのですか? https://www.boj.or.jp/about/education/oshiete/seisaku/b28.htm
- 日本銀行「金融政策の概要」 https://www.boj.or.jp/mopo/outline/index.htm
- 日本銀行「金融市場調節方針に関する公表文」(2024年3月19日) https://www.boj.or.jp/mopo/mpmdeci/state_2024/k240319a.htm
- 日本銀行 金融市場局「2025年度の金融市場調節」(2026年6月4日) https://www.boj.or.jp/research/brp/mor/data/mor260604b.pdf
- 日本銀行 用語解説「長期金利」 https://www.boj.or.jp/announcements/education/oshiete/grossary/market/m09.htm/
- 日本銀行「教えて!にちぎん」プライムレート https://www.boj.or.jp/about/education/oshiete/statistics/h09.htm
- 日本銀行「長・短期プライムレート(主要行)の推移」 https://www.boj.or.jp/statistics/dl/loan/prime/prime.htm
- 総務省統計局「2025年基準 消費者物価指数 全国 2026年8月分」 https://www.stat.go.jp/data/cpi/sokuhou/tsuki/pdf/zenkoku.pdf
- 財務省「国債金利情報」 https://www.mof.go.jp/jgbs/reference/interest_rate/index.htm
- 三菱UFJ銀行「円普通預金金利の改定について」(2026年9月18日) https://www.bk.mufg.jp/news/news2026/pdf/news0918_1.pdf
- 三菱UFJ銀行「短期プライムレートの改定について」(2026年9月18日) https://www.bk.mufg.jp/news/news2026/pdf/news0918.pdf
- 三菱UFJ銀行「【住宅ローン】変動金利の基準金利見直しについて」 https://www.bk.mufg.jp/info/hendoukinri5.html
- 三菱UFJ銀行 FAQ「住宅ローンの5年ルール・125%ルールについて知りたい。」 https://faq01.bk.mufg.jp/faq/show/5787?site_domain=default
- 三菱UFJ銀行コラム「利上げとは?」 https://www.bk.mufg.jp/column/keizai/b0039.html
- 三菱UFJ銀行「預金金利等の改定について」(2024年3月19日) https://www.bk.mufg.jp/news/news2024/pdf/news0319.pdf
- 三井住友銀行「各種預金金利の変更について」(2026年9月18日) https://www.smbc.co.jp/notice/letter_20260918_01.pdf
- みずほ銀行・みずほ信託銀行「円預金金利の改定について」(2026年9月18日) https://www.mizuhobank.co.jp/release/pdf/20260918_2release_jp.pdf
- PayPay銀行 FAQ https://faq.paypay-bank.co.jp/faq/show/792?site_domain=customer
- 松井証券「利上げとは?株価や為替への影響や投資判断のポイントを解説」 https://www.matsui.co.jp/money-satellite/column/beginner/stock/cl-interest-rate.html
- 日本経済新聞「利上げとは 物価上昇を抑制、景気冷やすリスクも」(2026年6月11日) https://www.nikkei.com/article/DGXZQOUB119XT0R10C26A6000000/
- 日本経済新聞「日銀1.25%への利上げ決定、物価上振れリスク抑制 2人が反対票」(2026年9月18日) https://www.nikkei.com/article/DGXZQOUB182840Y6A910C2000000/
- 日本経済新聞「3メガ銀、普通預金の金利0.5%に 利上げで34年ぶり水準」(2026年9月18日) https://www.nikkei.com/article/DGXZQOUB184EB0Y6A910C2000000/
- NHK「日銀 利上げ決定 政策金利1.25%程度へと引き上げ」(2026年9月18日) https://news.web.nhk/newsweb/na/nd-20260918de50968
コメント