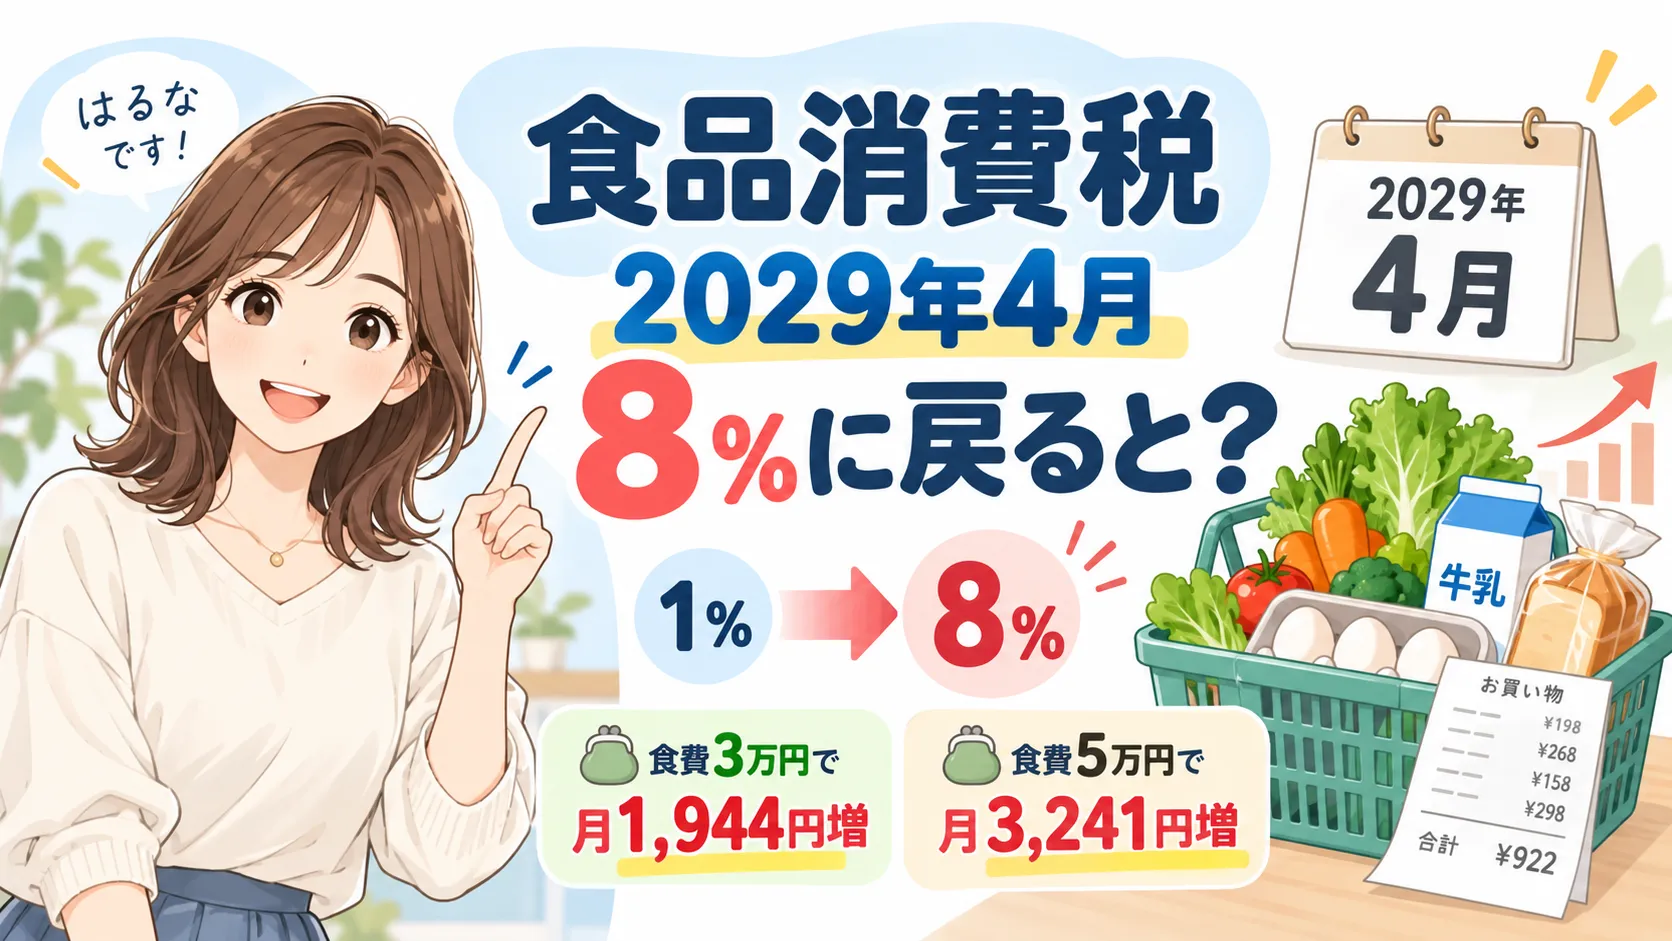
食品の消費税が1%になる2年間が終わったら、食費はどうなるの? ここ、気になりますよね。
法案では、1%になるのは2027年4月1日から2029年3月31日までの2年間で、2029年4月1日からは今と同じ8%に戻ります。10%ではありません。この法案は2026年10月10日時点でまだ成立していません。
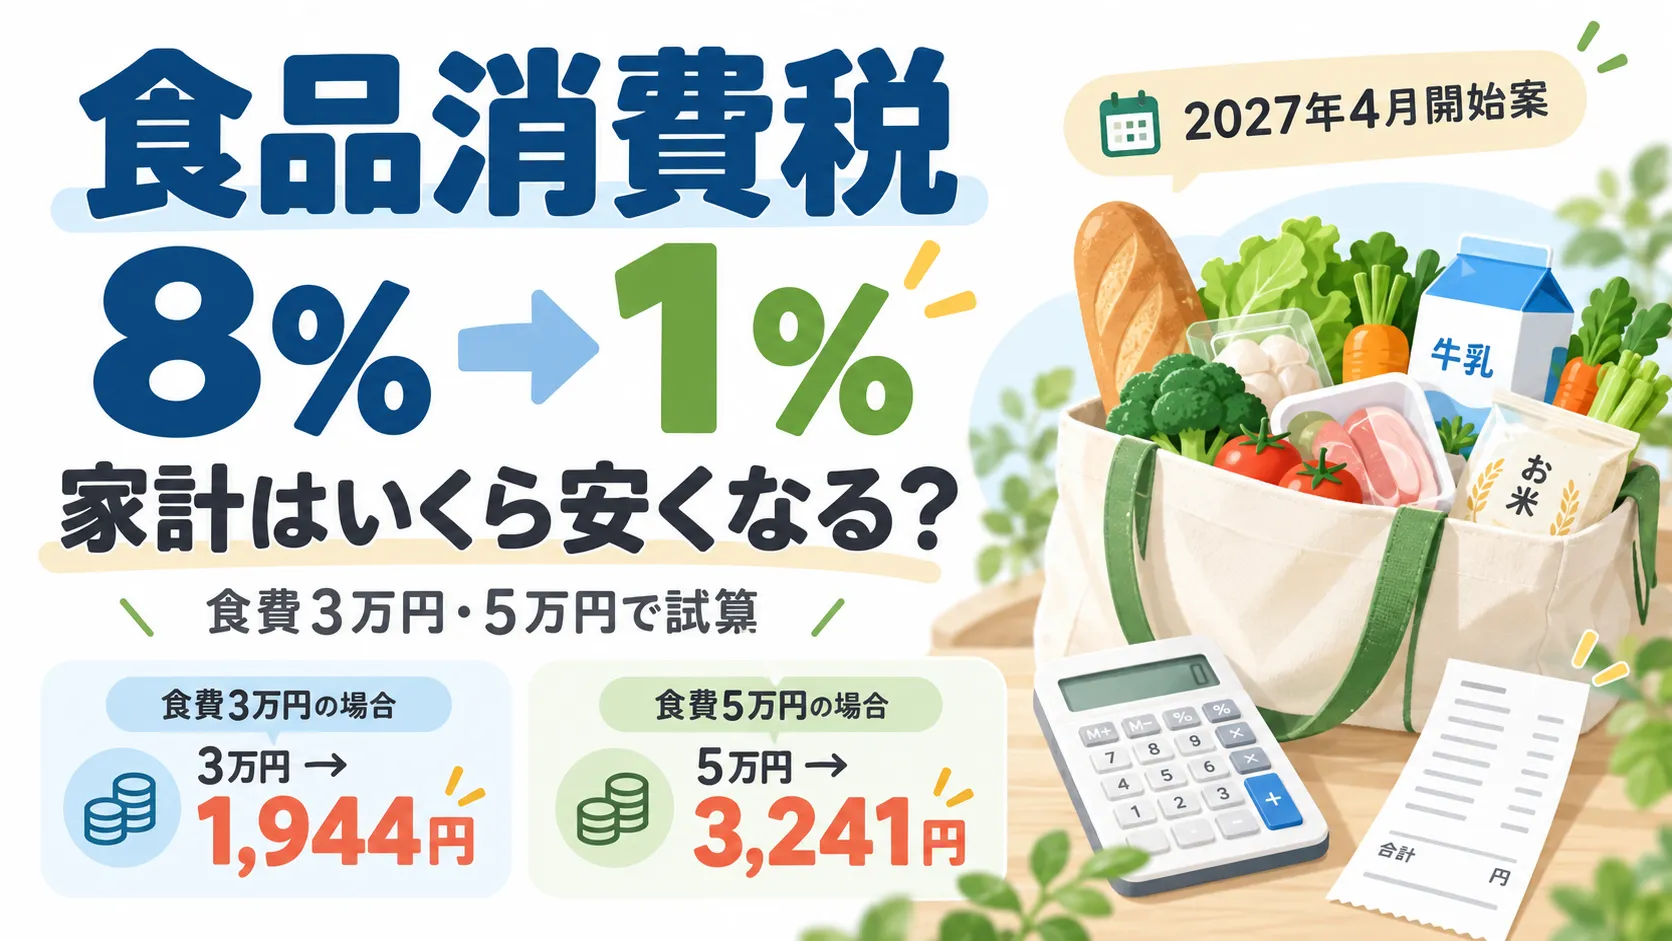
食費が月3万円なら月1,944円、月5万円なら月3,241円の負担増になる計算です。1%の間に浮いていた分が、そっくり元に戻る形ですね。1%の間にいくら安くなるか、対象になる食品は何かは、前回の記事で計算しています。
食品消費税8%→1%で家計はいくら安くなる?食費3万円・5万円の節約額を計算
そして、食品の税込価格は6.93%上がります。下がるときは6.48%だったので、率だけ見ると上がるほうが大きい。どちらも「税率の差がそのまま値段に反映された場合」の計算です。
2029年4月1日から8%に戻る。10%にはならない
法律案では、1%は2029年3月31日までの2年間の取引に限った特例として書かれています。期間後の税率を新しく定める条文はなく、期間が終われば今の軽減税率8%に戻る作りです。
国税庁のQ&Aの図でも、2029年4月1日から「適用税率:8%」とされています。
10%と勘違いしやすいところですが、10%は店内飲食やお酒の税率。食品はもともと軽減税率の8%なので、戻る先も8%です。
延長については、法案の本文に1%の期間を延ばす規定も再び引き下げる規定も見当たらず、報道によると、経済状況で期間を延ばせる「景気条項」も盛り込まれませんでした。首相は2026年7月30日の会見で「2年後には、私が責任を持って、確実に税率を元に戻してまいります」と述べ、2026年10月8日の衆院本会議では、大規模災害などの緊急時には「臨機応変に判断する」と答弁したと報じられています(共同通信)。
食費が月3万円なら月1,944円、5万円なら月3,241円の負担増
計算の前提は前回の記事と同じです。食費は8%のときの税込金額で数え、全額が対象の食品(外食・お酒は含まない)、税率の差がそのまま税込価格に反映される、としています。なお、給付(就業者負担軽減支援金)の対象になる人は、家計全体の負担の増え方がこの計算と違ってくる可能性があります。就業者負担軽減支援金は2027年度に先行導入、2029年度に本格導入される予定です。支援額や、支援対象となる所得の基準額は政令で定めることになっていて、2026年10月10日時点では決まっていません。
8%のとき30,000円の食費は、1%の間は28,056円。8%に戻ると30,000円に戻るので、差の1,944円がそのまま増えます。
| 毎月の食費(8%のとき・税込) | 1%の間の支払額(月) | 8%に戻ったときの増加額(月) | 増加額(年間) |
|---|---|---|---|
| 3万円 | 28,056円 | 1,944円 | 23,328円 |
| 5万円 | 46,759円 | 3,241円 | 38,892円 |
筆者計算。前提は上のとおり。税率は法律案・国税庁のQ&Aによる。
式にすると「増加額 = 8%のときの食費 × 7 ÷ 108」。前回の節約額の式とまったく同じです。
ただ、どの時点と比べるかで見え方は変わります。本体価格が今と同じなら、2029年4月以降の支払額は今と同じ計算です。増えるのは、1%の2年間と比べたときです。
ただし、これは食品の本体価格が変わらない場合の計算です。2年間で物価が上がれば、2029年4月の実際の食費はさらに高くなる可能性があります。
家計簿の食費に外食やお酒が入っているなら、そこは10%のままなので、先に引いてから計算してください。
税率だけで税込価格は6.93%上昇。下がるときの6.48%より大きいのはなぜ?
税率の差は7ポイントですが、税込価格が7%上がるわけではありません。上がるときは7 ÷ 101で6.93%、下がるときは7 ÷ 108で6.48%です。
30,000円 → 28,056円は、1,944円下がって6.48%。 28,056円 → 30,000円は、同じ1,944円上がって6.93%。
動く金額は同じ。違うのは割るもとの金額です。下がるときは30,000円、上がるときはそれより小さい28,056円で割るので、上がるときの率のほうが大きく出ます。
実際の税込価格は、本体価格の動きでずれることがあります。
※法案は2026年10月10日時点で未成立で、国会審議の結果によって内容が変わることもあり得ます。期間・税率が修正されれば、この記事の金額も変わります。
もし記事が少しでも参考になったら、応援クリックしていただけるとうれしいです。
参考リンク
- 内閣官房「「飲食料品に係る消費税率の引下げ」及び「給付付き税額控除」について」 https://www.cas.go.jp/jp/seisaku/shouhizei_zeigakukoujo/index.html
- 内閣官房「法律案・理由」 https://www.cas.go.jp/jp/seisaku/shouhizei_zeigakukoujo/pdf/sankou17.pdf
- 内閣官房「大綱の概要資料」 https://www.cas.go.jp/jp/seisaku/shouhizei_zeigakukoujo/pdf/sankou5.pdf
- 国税庁「飲食料品に係る2年間の消費税率引下げに関するQ&A」(令和8年9月) https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/0026008-127_qa.pdf
- 首相官邸「「飲食料品に係る消費税率の引下げ」及び「給付付き税額控除」についての会見」(2026年7月30日) https://www.kantei.go.jp/jp/105/statement/2026/0730kaiken.html
- 日本経済新聞「食品消費税1%へ法案閣議決定 所得連動給付、30年度以降は年1回」(2026年10月9日) https://www.nikkei.com/article/DGXZQOUA082SK0Y6A001C2000000/
- 熊本日日新聞(共同通信配信)「減税延長、緊急時は臨機応変に判断と首相」 https://kumanichi.com/articles/2044509
コメント