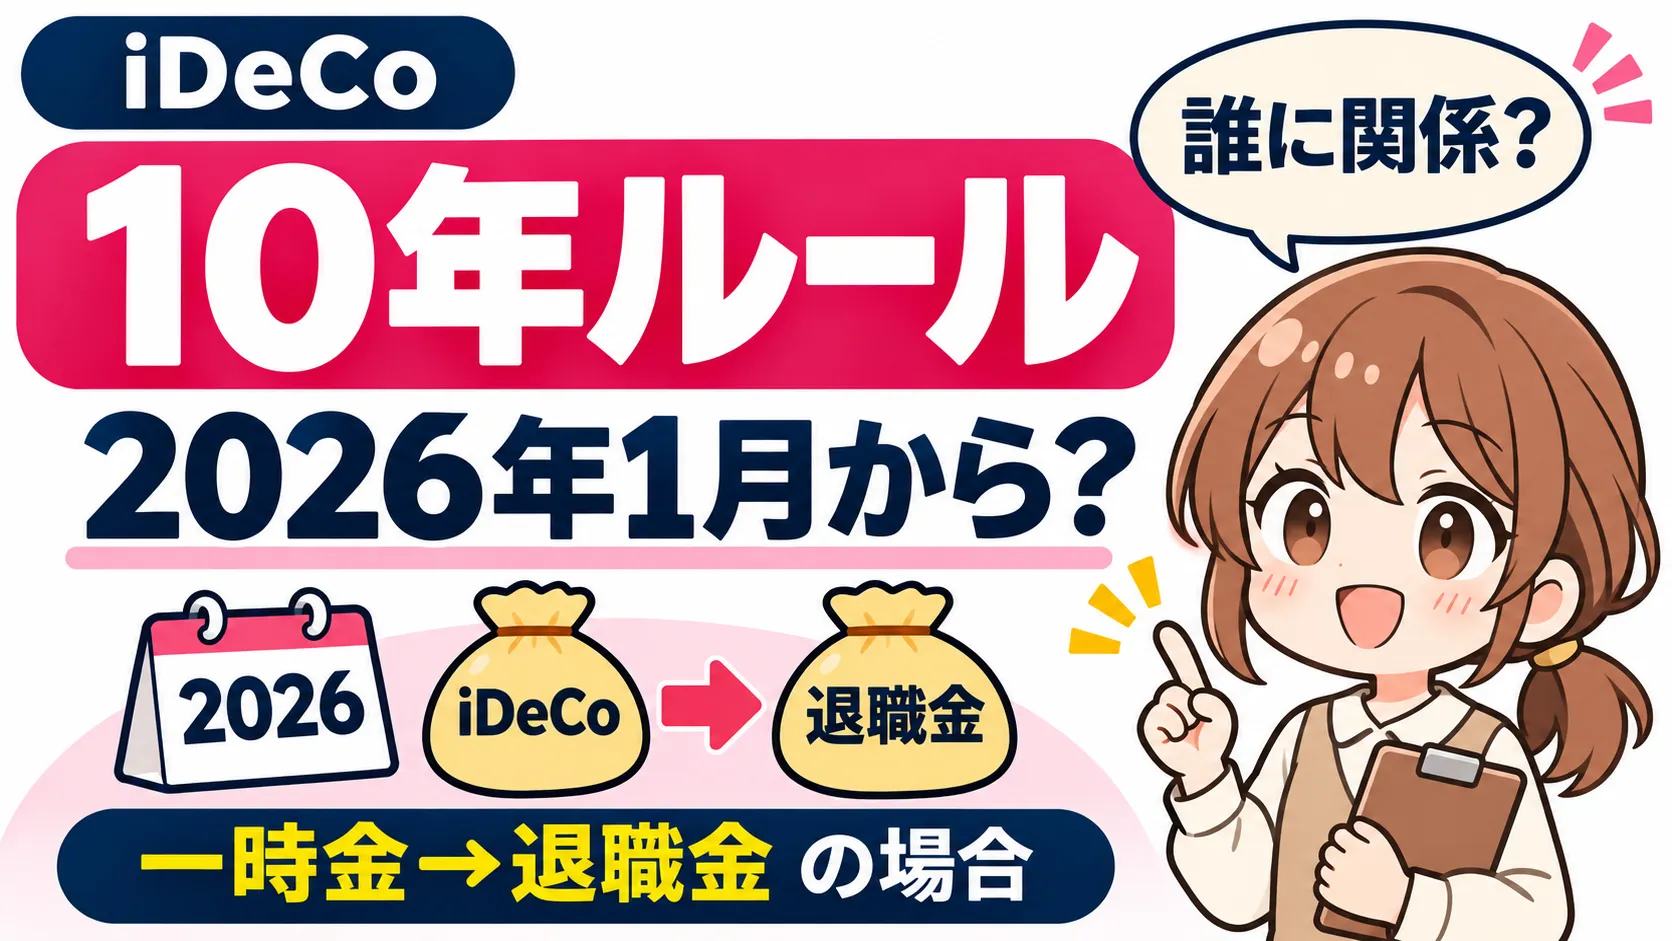
iDeCoの「10年ルール」って、結局いつから、誰の話なのか。名前だけ先に広まって、中身が見えにくいですよね。
結論から書きます。
- 何が変わったか:iDeCoの一時金を先、退職金をあとに受け取るとき、退職所得控除が調整される期間が「前年以前4年内」から「前年以前9年内」に広がった
- いつからか:2026年1月1日以後に受け取ったiDeCoの一時金から
- 誰に関係するか:その順番で、間をあけて会社の退職金を受け取る人。退職金を先に受け取る順番の話ではない
前の期間は、いわゆる「5年ルール」。広がったあとの期間が、いわゆる「10年ルール」です。どちらも通称で、確認した範囲(所得税法施行令の条文、国税庁のタックスアンサー「退職手当等に対する源泉徴収」、財務省の令和7年度税制改正の大綱)には出てこない言葉です。
変わったのは、iDeCoを先・退職金をあとに受け取るときの調整期間
iDeCo(個人型確定拠出年金)の老齢給付金を一時金で受け取ると、税金の計算では「退職手当等」とみなされ、退職所得控除を使います(国税庁「退職手当等とみなす一時金」)。退職所得控除は、勤続年数に応じて退職金などの収入から差し引ける金額のことです。企業型DCの一時金も同じ扱いです。
調整とは、先に受け取った一時金と勤続期間が重なる部分(重複期間)があると、あとで受け取る退職金の退職所得控除から、その重複期間の年数で計算した控除額相当額が引かれることです。控除が使えなくなるわけではなく、「重なる期間の分が引かれる」イメージです。
この調整の対象になる期間が、令和7年度税制改正で変わりました。改正前は前年以前4年内、改正後は前年以前9年内。
「10年ルール」という呼び名は、受け取れない期間があるという意味ではなく、ふたつを受け取る年の間隔の話です。
「2026年1月1日」は、iDeCoの一時金を受け取った日の基準
「いつから」の基準になる日付は、2026年1月1日以後(和暦なら令和8年1月1日以後)です。
何の日付かというと、iDeCoの一時金の支払を受けた日です。所得税法施行令の括弧書きに、この日以後に支払を受けたものに限るという趣旨の定めがあり、国税庁のタックスアンサー「退職手当等に対する源泉徴収」にも同じ趣旨の記載があります。9年内の対象になるのは、この日以後に受け取った一時金だけです。
それより前の分はどうなるか。前年以前9年内の対象は令和8年1月1日以後に支払を受けた一時金に限る、という括弧書きがあるので、それより前に受け取った一時金は前年以前9年内の対象になりません。確定拠出年金の一時金は税金の計算で退職手当等とみなされるため、条文の文言から読むと、2025年12月31日以前に受け取った一時金は、退職手当等どうしの場合と同じ前年以前4年内で判定されることになります。この点を直接書いた国税庁の説明は、確認した範囲では見当たりませんでした。
分かれ目になるのは、iDeCoに加入した日ではなく、一時金を受け取った日です。令和7年度税制改正の大綱には、あとの退職金も同じ日以後に支払を受けるものが対象と書かれていますが、一時金のあとに退職金を受け取る順番なら、この条件は満たされます。
「10年ルール」の年の数え方を西暦で確認する
条文は、退職金を受け取る年について「前年以前9年内」に一時金を受け取っているかを見ます。前年からさかのぼって数える、ということです。
条文の文言から数えた例を出します。iDeCoの一時金を2026年に受け取った場合、退職金の受け取りが2027〜2035年なら調整の対象です。2036年からは対象外。
一時金を受け取った年と、対象外になる最初の年の差は10年。いわゆる「10年ルール」は、この差に対応した呼び方と読めます。改正前の前年以前4年内も同じ数え方で差は5年なので、いわゆる「5年ルール」に当たります。
確認した範囲(国税庁のタックスアンサー「退職手当等に対する源泉徴収」と「源泉徴収のあらまし」(令和8年版)の改正の説明)には、この数え方を例示した記載は見当たりませんでした。
誰に関係するか。受け取る順番ごとの早見表
順番と時期で、どの期間が当てはまるかを表にします。ほかに退職手当等を受け取っていない場合の基本的な整理です。ほかにも退職手当等を受け取っている場合は、この表だけでは判定できません。
| 受け取る順番 | 調整の対象になる期間 | 今回の改正との関係 |
|---|---|---|
| iDeCoの一時金(2026年1月1日以後に受け取り)→ あとで退職金 | 前年以前9年内 | 今回広がった部分 |
| iDeCoの一時金(それより前に受け取り)→ あとで退職金 | 前年以前4年内 | 従来の期間で判定 |
| 退職金 → あとでiDeCoの一時金 | 前年以前19年内 | 令和7年度税制改正の該当項目に変更の記載なし |
表の最後の行は順番が逆の話で、いわゆる「20年ルール」と呼ばれる期間です。
ここまでの調整は、一時金として受け取った分と、あとで受け取る退職金(退職手当等)の計算の話です。年金形式で受け取る場合の税金は、この記事では扱いません。
控除が減ると、どうなるか
「調整される」の中身を、金額の例でひとつだけ見ます。国税庁の計算式に当てはめた自作の計算値で、目安です。税額までは出していません。
前提はこうです。27歳で会社に入り、65歳で退職金2,000万円を受け取ります。勤続年数は38年です。iDeCoは40歳から掛金を拠出して加入者期間は20年、60歳の年に一時金800万円を受け取ります。この年は2026年1月1日以後という前提です。退職金はiDeCoの受け取りから5年後。企業型DCはなく、iDeCoの加入者期間は会社の勤続期間にすべて重なるものとします。
この例では、一時金800万円が、iDeCo側の退職所得控除(40万円×20年で800万円)と同じ額です。そのため、先に受け取った一時金が控除額に満たない場合に重複期間を短くみなす特例は、この試算では当てはまりません。
計算の流れです。
勤続38年の退職所得控除は、800万円に、勤続20年を超えた年数の分だけ70万円ずつ足して2,060万円。
重複期間20年分の控除額相当額は、40万円×20年で800万円です。
調整後の退職所得控除は、2,060万円から800万円を引いて1,260万円。
退職金2,000万円からこの控除を引いた残りの1/2が、課税対象になる退職所得の370万円です。
調整がなければ、退職金2,000万円は控除2,060万円の範囲に収まるので、課税対象は0円です。
| 調整なし | 調整あり | |
|---|---|---|
| 退職所得控除 | 2,060万円 | 1,260万円 |
| 課税対象になる退職所得 | 0円 | 370万円 |
この例は退職金の受け取りがiDeCoの5年後なので、改正前の前年以前4年内なら調整の対象外、改正後の前年以前9年内では対象になる組み合わせです。
まとめ
この話が自分に当てはまるかは、「iDeCoの一時金を受け取る年」と「会社の退職金を受け取る年」のふたつを並べると確かめられます。一時金が2026年1月1日以後で、退職金があとなら、前年以前9年内に入るかどうかが見るところです。会社の定年や退職金の受け取り時期は、勤め先の就業規則や退職金規程などで確認できます。
iDeCoの改正には、この調整期間とは別に掛金の上限の話もあります。そちらは拠出限度額の改正についての記事にまとめています。
試算は自作の計算値で、目安です。実際の税額は、勤続年数・iDeCoの加入期間・受取額などで変わります。iDeCoの一時金がiDeCo側の退職所得控除額より少ない場合は、重複期間を短くみなす特例があり、結果が変わります。制度の内容は執筆時点のものです。
この記事は、公開情報をもとにした一般的な情報提供を目的としています。特定の金融商品の購入・売却を勧めるものではありません。投資判断は読者自身の責任で行ってください。
もし記事が少しでも参考になったら、応援クリックしていただけるとうれしいです。
参考リンク
コメント